Cómo construir tu plan financiero (parte 3)
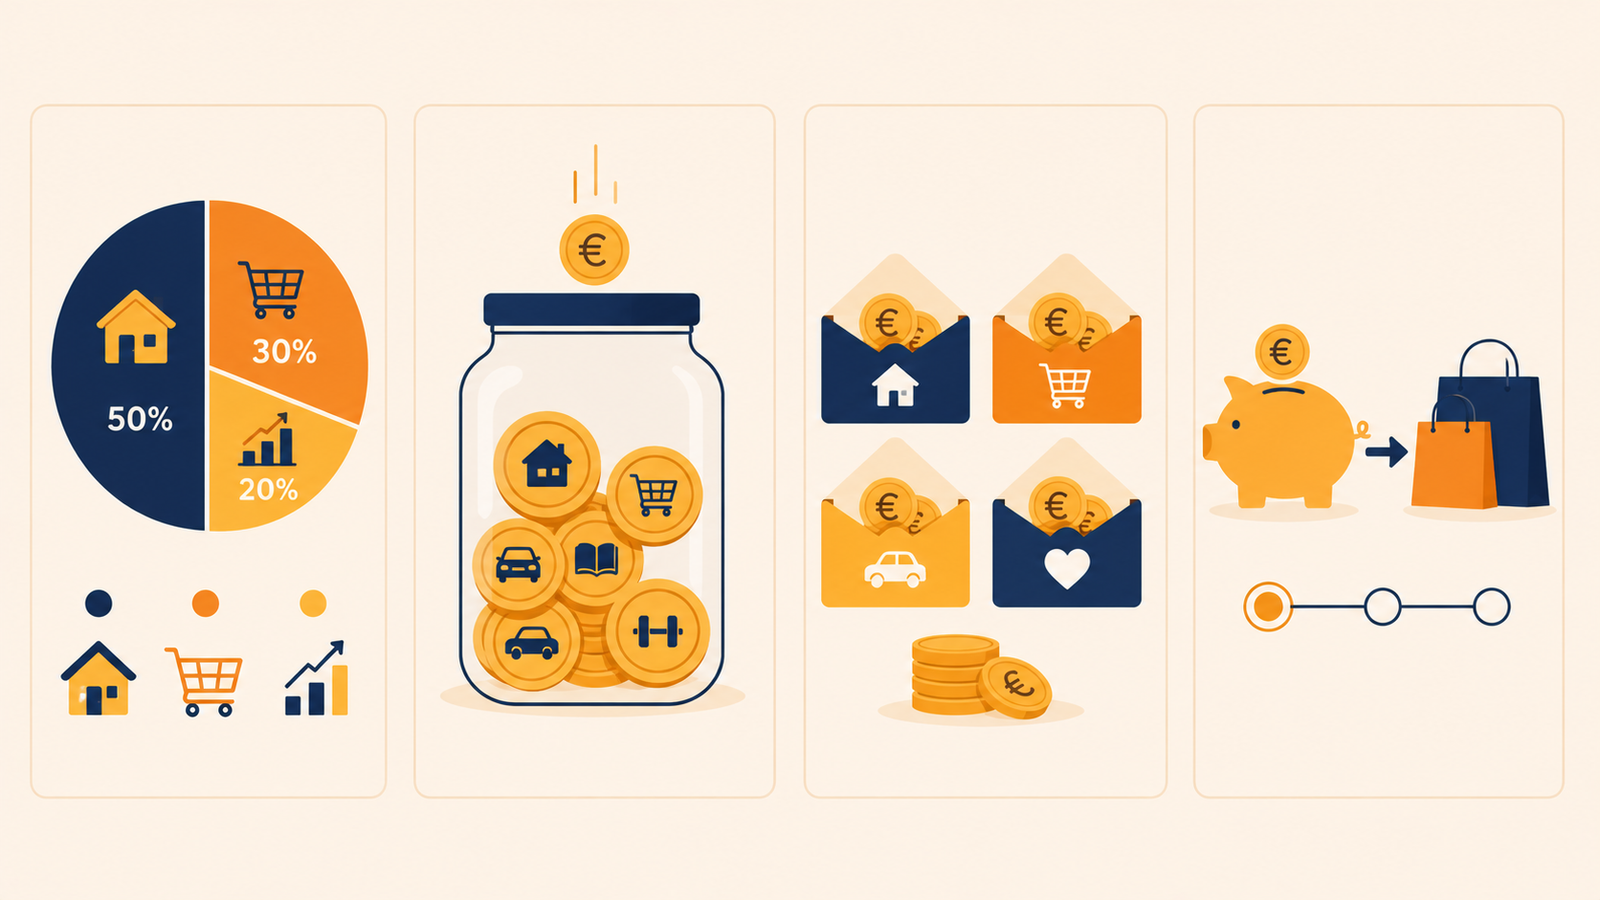
Existen varios métodos de presupuesto, y esa es una buena noticia: significa que no tienes que encajar tú en un sistema, sino elegir el sistema que encaja contigo. El presupuesto es la tercera pieza del plan — el vehículo que conecta tu situación actual (diagnóstico) con tus metas (objetivos), mes a mes. En esta lección comparamos los cuatro métodos más eficaces para que elijas el tuyo.
Antes, una definición sin rodeos: presupuestar no es apuntar gastos ni apretarse el cinturón. Es asignar a cada euro un trabajo antes de que llegue el mes: tanto para vivir, tanto para disfrutar, tanto para tus objetivos. La diferencia con no presupuestar es la misma que viste en la lección 1.2: sin asignación, el dinero desaparece sin que nadie decida gastarlo.
Los cuatro métodos de presupuesto comparados
| Método | Cómo funciona | Ideal para… |
|---|---|---|
| Regla 50/30/20 | Tres cubos: 50% necesidades, 30% deseos, 20% ahorro e inversión | Empezar sin complicaciones |
| Base cero | Cada euro recibe un destino hasta que ingresos − asignaciones = 0 | Perfiles detallistas y de control |
| Sobres | Una cantidad por categoría (física o digital); si el sobre se vacía, se acabó el gasto | Frenar el gasto variable impulsivo |
| Págate a ti primero | El ahorro sale automático el día de cobro; se vive con el resto sin más control | Quien odia los presupuestos |
| La verdad | El mejor método no es el más completo: es el que sigas usando dentro de un año | |
Dos apuntes sobre la tabla. La regla 50/30/20 es el punto de entrada más popular por su simplicidad — le dedicamos un artículo completo en el blog, enlazado abajo, con ejemplos detallados. Y «págate a ti primero» ya te sonará: es el principio que vimos en la lección 1.2 para romper el ciclo de vivir al día, elevado aquí a método completo. No son excluyentes: muchas personas combinan un 50/30/20 de estructura con el ahorro automatizado el día de cobro.
HERRAMIENTA
¿Quieres ver cómo queda TU reparto según la regla 50/30/20? Introduce tus ingresos mensuales netos y compáralos con tu gasto real por categoría:
Concepto clave — El método correcto es personal: como viste en la lección 1.3, no hay soluciones universales. Si disfrutas del detalle, el base cero te dará control total; si el exceso de gestión te agota, «págate a ti primero» protege lo esencial con una sola decisión. Elegir un método que no va con tu carácter es la principal causa de abandono de los presupuestos.
Cómo montar el tuyo con lo que ya tienes
Aquí está la ventaja de haber seguido el orden del plan: ya tienes todo el material. Del diagnóstico (2.2) salen tus ingresos reales y tus gastos por categoría; de los objetivos (2.3), la cuota mensual que necesitas apartar. Montar el presupuesto es cruzar ambos: asigna primero los gastos fijos, después la cuota de tus objetivos — como si fuera un gasto fijo más — y reparte el resto entre el gasto variable con el método que hayas elegido.
Ejemplo práctico: Marta ingresa 1.700€ netos. Sus fijos suman 890€ y la cuota de sus dos objetivos (colchón + viaje) es de 220€. Elige el método de los sobres solo para sus tres categorías problemáticas — comida fuera (120€), compras (80€) y ocio (150€) — y deja el resto (240€) como margen libre. No controla cada céntimo: controla los tres agujeros por donde se le escapaba el dinero. Quince minutos de montaje, y un sistema a su medida.
Las tres claves para que sobreviva
La mayoría de los presupuestos no fallan por mal diseño, sino por abandono. Tres claves lo evitan. Primera: automatiza todo lo posible — el ahorro por transferencia programada el día de cobro, los recibos domiciliados — para que el sistema funcione sin ti. Segunda: revísalo 15 minutos al mes, ni más ni menos; sin revisión el presupuesto se desconecta de la realidad, y con demasiada se convierte en una carga. Y tercera: deja siempre una partida de imprevistos; un presupuesto sin holgura se rompe con el primer gasto inesperado, y con él se rompe tu confianza en el sistema.
Con el presupuesto en marcha, tu plan ya mueve dinero cada mes hacia tus objetivos. La siguiente pieza es la que protege todo lo demás: el colchón de seguridad. En la próxima lección verás cuánto necesitas y dónde guardarlo.