Fórmulas esenciales para gestionar tu dinero (parte 1)
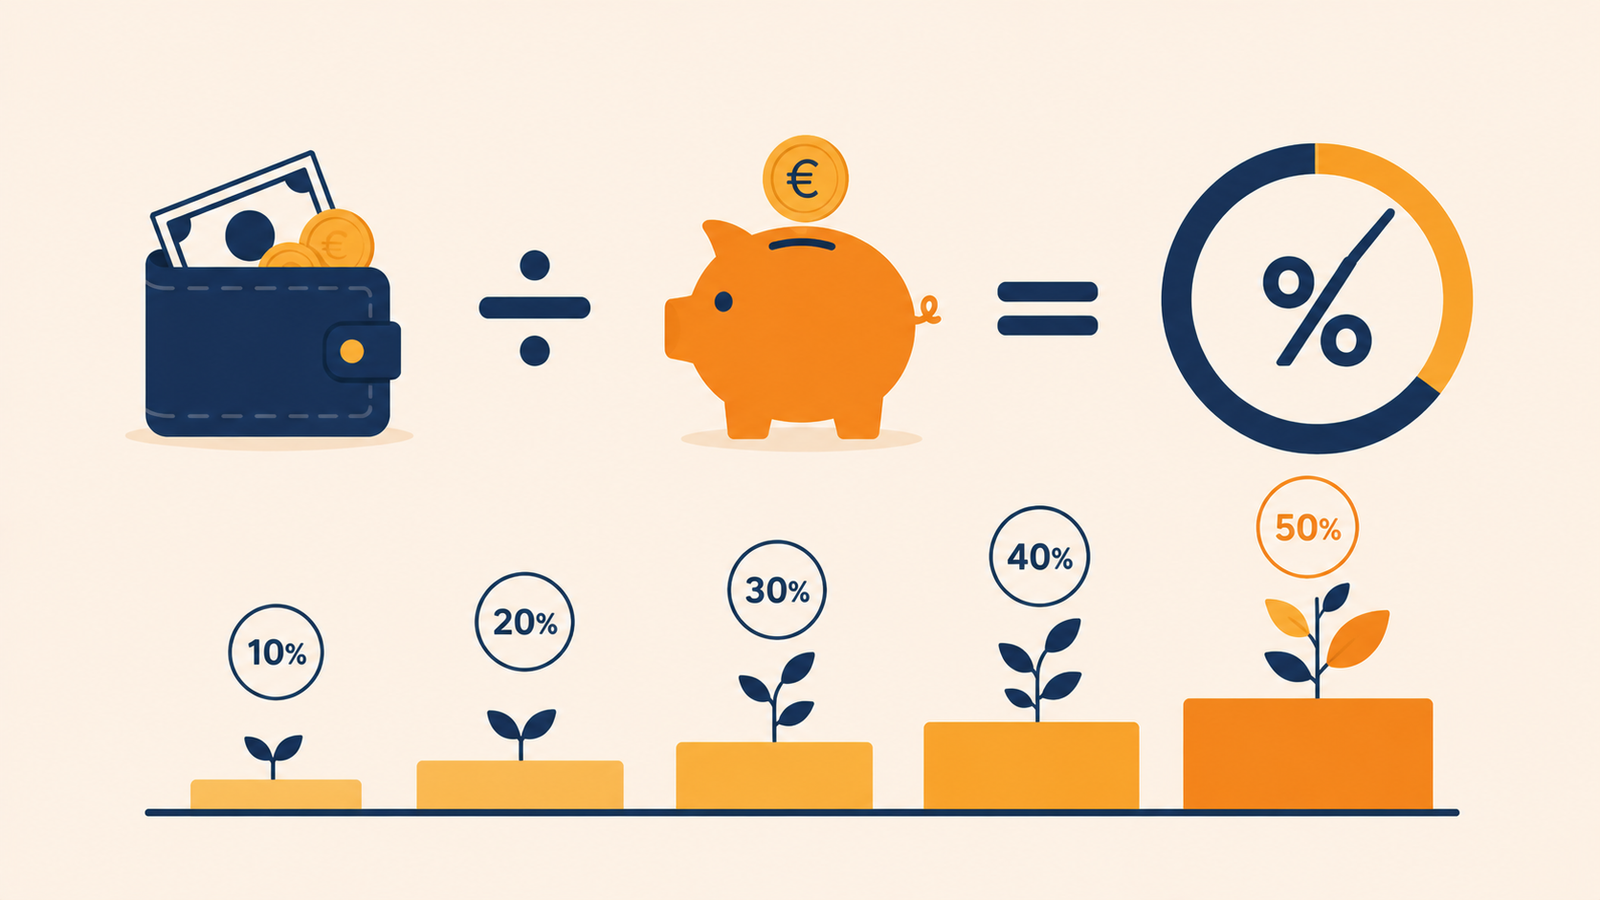
La tasa de ahorro es el número que mejor predice tu futuro financiero — mejor que tu sueldo, mejor que tu edad, mejor que cualquier producto de moda. Y se calcula en treinta segundos con una división. Con ella abrimos el Bloque 3: las matemáticas de tus finanzas personales, cinco lecciones de fórmulas sencillas que convierten las decisiones a ciegas en decisiones con datos.
Una aclaración antes de empezar, por si la palabra «matemáticas» te tensa: aquí no hay nada que no se resuelva con la calculadora del móvil. Estas fórmulas no son para aprobar un examen, son para responder preguntas reales: ¿voy bien?, ¿cuánto me falta?, ¿me puedo permitir esto? El Módulo 01 te dio las fórmulas del inversor; este bloque te da las del día a día.
Primero, domar los porcentajes
Casi todas las fórmulas del dinero hablan en porcentajes, así que conviene refrescar la mecánica: un porcentaje es una parte de cada cien. Calcular el X% de una cantidad es multiplicarla por X y dividir entre 100 — el 15% de 1.400€ son 1.400 × 15 ÷ 100 = 210€. Hasta aquí, lo conocido.
Lo que ya no es tan intuitivo es la asimetría de los porcentajes, y engaña a mucha gente: las subidas y bajadas no son simétricas. Si algo cae un 20% (de 100 a 80), para volver a 100 no basta con subir un 20% (eso lo dejaría en 96): necesita subir un 25%. Cuanto mayor la caída, más desproporcionada la recuperación necesaria — una caída del 50% exige un +100% para volver al origen. Recuérdalo cada vez que oigas hablar de pérdidas y ganancias como si fueran intercambiables.
La fórmula estrella: tu tasa de ahorro
De todos los números de tus finanzas, hay uno que resume tu progreso mejor que ningún otro:
Tasa de ahorro = (lo que ahorras al mes ÷ tus ingresos netos) × 100
«Lo que ahorras» incluye todo lo que no se gasta: el colchón, las cuotas de tus objetivos y tus aportaciones a inversión. Si ingresas 1.600€ netos y entre todo apartas 240€, tu tasa de ahorro es 240 ÷ 1.600 × 100 = 15%.
¿Por qué es el número que mejor predice tu futuro? Porque combina en una sola cifra las dos palancas que controlas — cuánto ingresas y cuánto gastas — y las conecta con el tiempo: tu tasa de ahorro determina cuántos años de libertad compras con cada año trabajado. Alguien con sueldo alto y tasa del 2% avanza menos que alguien con sueldo modesto y tasa del 20%. Es, además, inmune a la inflación del estilo de vida que viste en la lección 1.2: si sube tu sueldo y tu tasa se mantiene, estás ahorrando más en euros automáticamente.
| Tasa de ahorro | Lectura orientativa |
|---|---|
| 0-5% | Zona frágil: cualquier imprevisto compromete el mes |
| 5-15% | Buen arranque: el plan avanza, los hitos del colchón caen |
| 15-25% | Zona sólida: objetivos de medio y largo plazo financiados a la vez |
| Más del 25% | Aceleración: cada punto extra adelanta años tus metas grandes |
| Importante | Son referencias, no notas de examen: tu punto de partida es el que es, y lo que cuenta es la tendencia |
Ejemplo práctico: Diego ingresa 1.500€ y ahorra 90€: tasa del 6%. En su revisión trimestral (lección 2.4) se propone subirla un punto: necesita 15€ más al mes, que saca de una suscripción olvidada. Al trimestre siguiente, otro punto con la tarifa del móvil. En dos años de puntos sueltos está en el 14% — 210€ al mes — sin ninguna renuncia dramática. La tasa de ahorro convierte «ahorrar más» (deseo vago) en «subir un punto» (objetivo medible), exactamente el salto de la lección 2.3.
Concepto clave — Mide la tendencia, no la foto: tu tasa de ahorro de un mes suelto dice poco — hay meses de seguro del coche y meses tranquilos. Calcúlala como media de los últimos tres meses y anótala en tu revisión mensual. Si la tendencia sube, tu plan funciona; si baja tres meses seguidos, algo pide revisión. Un solo número, y ya tienes un panel de control.
Ya tienes la primera fórmula trabajando. En la próxima lección añadimos los atajos mentales — empezando por la regla del 72, el truco que calcula de cabeza cuántos años tarda tu dinero en duplicarse.