Cómo construir tu plan financiero (parte 1)
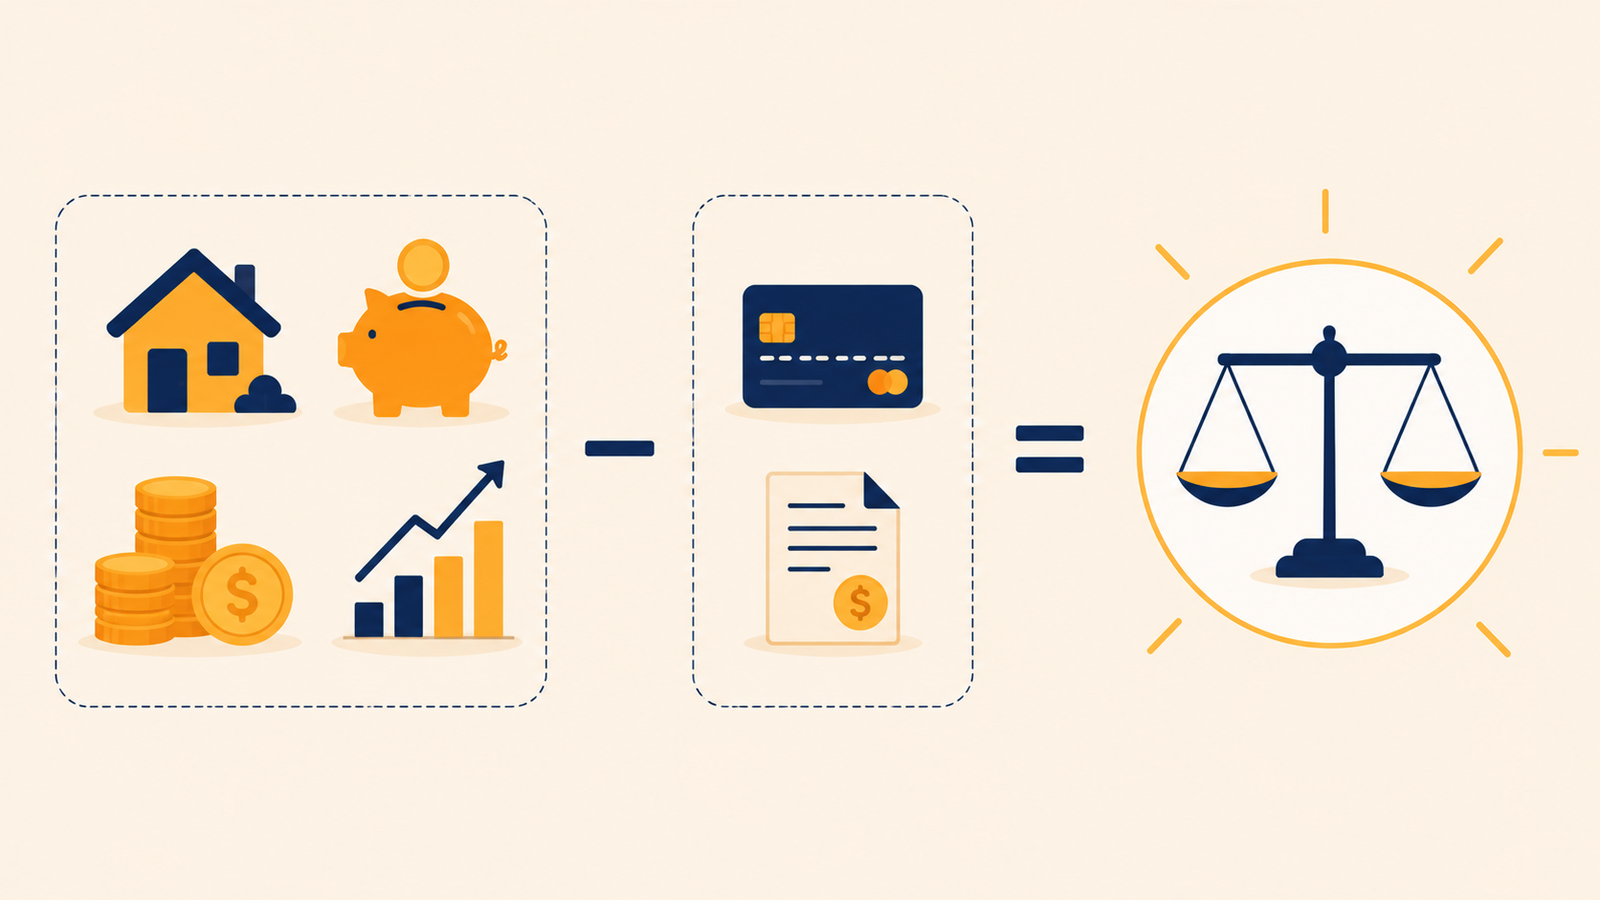
Todo plan empieza con un diagnóstico financiero personal: la foto real de dónde estás hoy, con números, no con sensaciones. Es la primera de las seis piezas que presentamos en la lección anterior, y también la más reveladora: la mayoría de la gente nunca ha mirado su situación completa de frente, y cuando lo hace, casi siempre se sorprende.
La lógica es la de cualquier mapa: para trazar una ruta necesitas dos puntos, el destino y — antes — tu posición actual. Los objetivos (destino) los definiremos en la próxima lección. Hoy toca lo otro: situarte con precisión en el mapa.
Los cuatro datos de tu diagnóstico financiero personal
Un diagnóstico completo se apoya en cuatro datos. Ninguno requiere conocimientos técnicos: solo honestidad y un rato con tus extractos bancarios.
| Dato | Qué incluye |
|---|---|
| 1. Ingresos reales | Todo lo que entra de media al mes: nómina neta, ingresos extra, pagas prorrateadas |
| 2. Gastos reales | Todo lo que sale: fijos (vivienda, suministros, suscripciones) y variables (compra, ocio, imprevistos) |
| 3. Deudas | Cada una con su saldo pendiente, cuota mensual y tipo de interés |
| 4. Patrimonio neto | Lo que tienes (cuentas, ahorros, inversiones, vivienda) menos lo que debes |
| El resultado | Tu margen mensual real (ingresos − gastos) y tu posición total (patrimonio neto) |
Concepto clave — Patrimonio neto: es la cifra que resume tu posición financiera en un solo número: todo lo que posees (activos) menos todo lo que debes (deudas). Puede ser negativo al principio, y no pasa nada: lo importante no es la foto de hoy, sino su evolución. Un plan que funciona se nota en un patrimonio neto que sube año tras año, aunque empiece bajo cero.
Cómo hacerlo en la práctica
El método más fiable es también el más simple: descarga los extractos de tus cuentas y tarjetas de los últimos dos o tres meses y repásalos línea a línea, apuntando cada movimiento en una categoría. No estimes de memoria: la memoria financiera es sistemáticamente optimista, y el objetivo es precisamente sustituir la sensación por el dato.
Con los gastos anotados, sepáralos en dos grupos: fijos (los que llegan cada mes sí o sí) y variables (los que fluctúan y donde vive tu margen de maniobra). Después lista tus deudas con tres datos cada una — cuánto queda, cuánto pagas al mes y a qué interés — y termina con el inventario de lo que tienes. Restar deudas de activos te da tu patrimonio neto. Todo el ejercicio lleva una tarde.
Ejemplo práctico: Iván estaba convencido de gastar «unos 150€ al mes» en ocio. Al repasar tres meses de extractos descubrió la cifra real: 340€ de media, contando cenas, plataformas, pedidos a domicilio y pequeñas compras online. No recordaba mal por descuido: nadie registra mentalmente 25 micro-gastos al mes. Ese descubrimiento — 190€ mensuales invisibles — fue el que financió, sin bajar su nivel de vida percibido, el inicio de su fondo de emergencia.
La regla de oro: datos sin juicio
El mayor obstáculo del diagnóstico no es técnico, es emocional: mirar los números da miedo, y el miedo empuja a posponerlo. Por eso la regla de oro es hacerlo sin juicio. El diagnóstico no es un examen que apruebas o suspendes: es un punto de partida. Los números de hoy no dicen nada de tu valor como persona; solo describen la situación desde la que vas a mejorar.
De hecho, si tus números son peores de lo que esperabas, el diagnóstico es todavía más valioso: acabas de encontrar el margen de mejora que financiará tu plan. Con la foto hecha, la siguiente pregunta es natural: ¿hacia dónde quieres que evolucione? En la próxima lección convertimos tus motivaciones del Bloque 1 en objetivos con cifra y fecha.