Cómo construir tu plan financiero (parte 5)
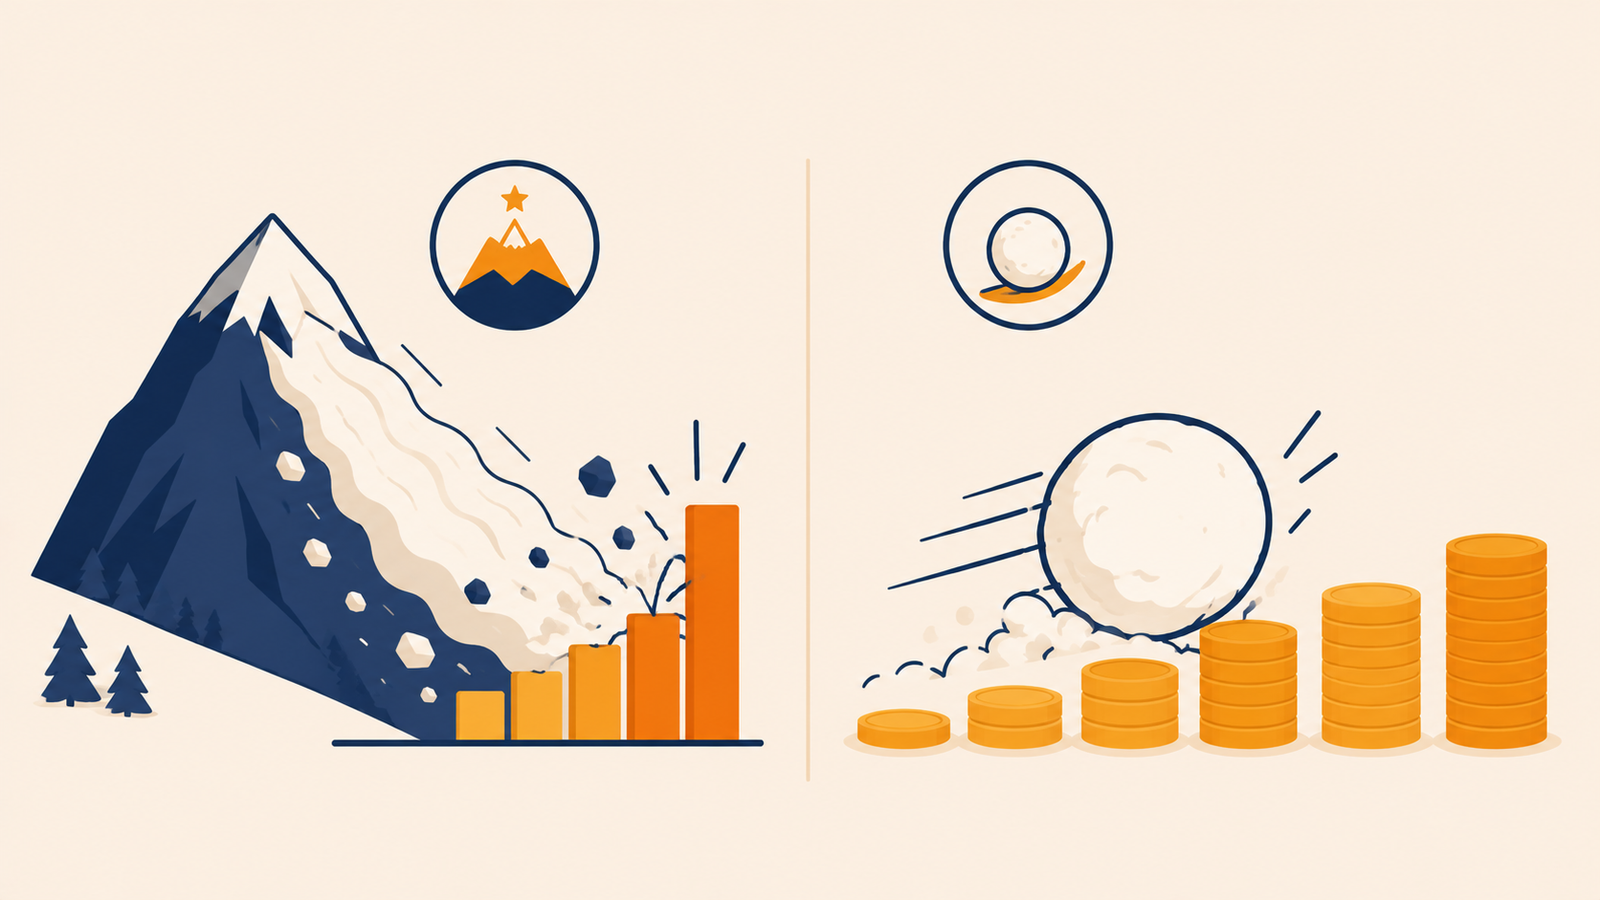
Saber cómo salir de deudas — con orden y estrategia, no a golpes de culpa — es la quinta pieza del plan financiero. Y su lugar en la secuencia no es casual: la deuda cara es el único enemigo capaz de deshacer todo lo anterior, porque ningún ahorro ni ninguna inversión razonable puede competir contra un interés del 18% o el 20% trabajando en tu contra cada mes.
Esa es la matemática que lo ordena todo: si debes dinero al 20% y a la vez ahorras al 2%, estás perdiendo un 18% anual por el camino. Por eso, con el colchón inicial ya montado (lección 2.5), amortizar la deuda cara es — casi siempre — la mejor «inversión» disponible: rentabilidad garantizada igual al interés que dejas de pagar, sin riesgo alguno.
Primer paso: el inventario
Si hiciste el diagnóstico de la lección 2.2, ya lo tienes: la lista de todas tus deudas con tres datos cada una — saldo pendiente, cuota mensual y tipo de interés (busca la TAE, el dato comparable). Si no, este es el momento: no se puede vencer a un enemigo sin saber cuántos son ni cuánto pegan. Recuerda también la distinción entre deuda buena y deuda mala que tratamos en el blog (enlazada abajo): no toda deuda es urgente; la que corre prisa es la cara — tarjetas, revolving, préstamos rápidos, financiaciones al consumo.
Las dos estrategias: avalancha y bola de nieve
Con el inventario delante, la mecánica es la misma en ambos métodos: pagas el mínimo de todas tus deudas y concentras todo tu excedente mensual en una sola, hasta liquidarla; entonces pasas a la siguiente. La diferencia está en el orden de ataque.
| Método | Orden de ataque | Su fuerza |
|---|---|---|
| Avalancha | De mayor a menor tipo de interés | Matemática: minimiza los intereses totales pagados |
| Bola de nieve | De menor a mayor saldo pendiente | Psicológica: victorias rápidas que mantienen la motivación |
| La elección | Avalancha si te sostienen los números; bola de nieve si te sostienen las victorias | |
Concepto clave — El mejor método es el que terminas: la avalancha gana sobre el papel, pero la lección 1.4 ya te avisó de que no somos calculadoras. Si abandonar a mitad de camino es un riesgo real para ti, las victorias tempranas de la bola de nieve valen más que los intereses extra que cuesta. Como con el presupuesto: el método óptimo es el que sigues usando hasta el final. Y si tu deuda más cara es también de las pequeñas, ambos métodos coinciden y no hay dilema.
Ejemplo práctico: Raquel debe 1.900€ en una tarjeta al 19% (cuota mínima 60€), 4.800€ de un préstamo del coche al 7% (cuota 210€) y 900€ de una financiación al 0% (cuota 75€). Tiene 280€ extra al mes. Con avalancha, ataca la tarjeta: mínimos en todo + 280€ contra el 19%. En unos siete meses la liquida, libera sus 60€ de cuota y redirige 340€ contra el coche. La financiación al 0% la deja para el final: no genera intereses, no corre prisa. Total de intereses ahorrados frente a pagar solo mínimos: varios cientos de euros — y años de diferencia.
Las tres trampas del camino
Tres errores alargan las deudas durante años. El primero: pagar solo los mínimos de las tarjetas, especialmente las revolving; los mínimos están diseñados para que la deuda dure — con cuotas bajas, el saldo apenas baja y los intereses se acumulan. El segundo: reunificar deudas sin cambiar hábitos; agrupar todo en un préstamo único puede aliviar la cuota, pero si el comportamiento que generó la deuda sigue intacto, en un año habrá deuda nueva encima de la reunificada. Y el tercero: seguir generando deuda mientras amortizas — cada compra financiada durante el proceso es un paso atrás que desmoraliza más de lo que suma.
Un matiz final: no toda deuda debe amortizarse a toda prisa. Una hipoteca a tipo razonable o una financiación al 0% real pueden convivir con tu plan sin problema; el análisis de si conviene amortizar anticipadamente lo tratamos en el blog. La urgencia es para la deuda cara. Liquidada esa, tu excedente mensual queda libre para la última pieza del plan: el ahorro y la inversión, que es exactamente lo que veremos en la próxima lección para cerrar el bloque.