Cómo construir tu plan financiero (parte 4)
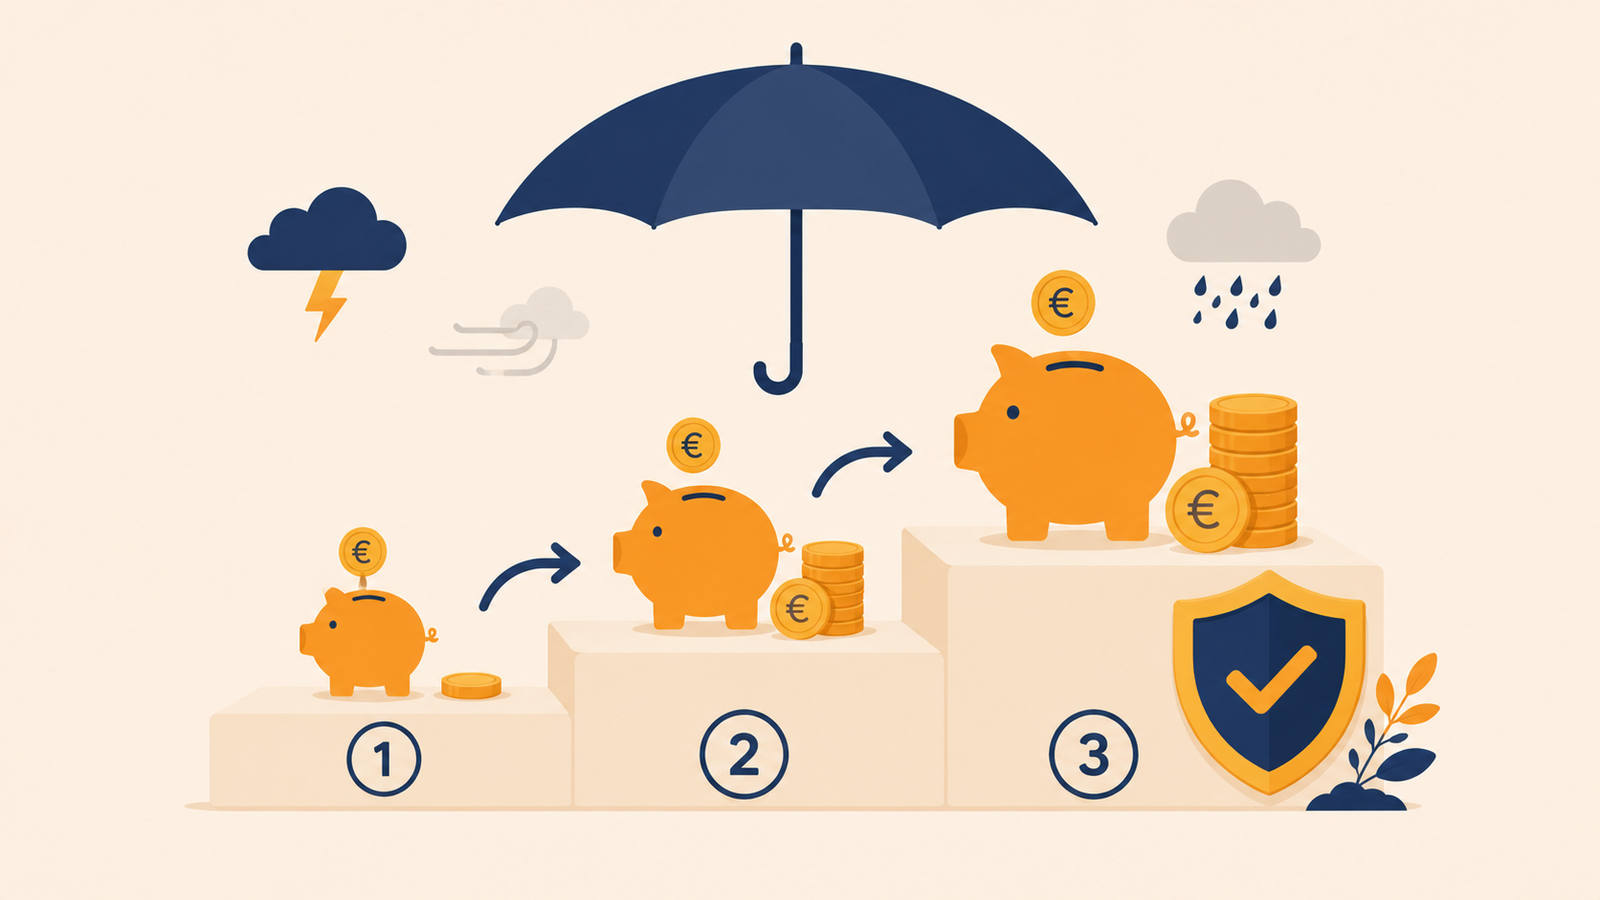
El colchón de seguridad es la cuarta pieza del plan y la que protege a todas las demás: una reserva de dinero líquido, separada y disponible, cuyo único trabajo es absorber los imprevistos de la vida sin que tu plan se rompa. No es la pieza más emocionante — no crece, no da rentabilidad, no presume —, pero es la que decide si todo lo demás sobrevive al primer golpe.
Piensa en lo construido hasta ahora: un diagnóstico, unos objetivos y un presupuesto que mueve dinero hacia ellos cada mes. Ahora imagina un imprevisto de 900€ — el coche, una avería, un bache laboral — sin reserva para absorberlo. Solo hay dos salidas, y ambas son malas: endeudarse (a menudo caro) o desmontar lo ahorrado para los objetivos. El colchón existe para que nunca tengas que elegir entre esas dos.
Cuánto colchón de seguridad necesitas
La referencia clásica es cubrir entre 3 y 6 meses de tus gastos esenciales — ojo, esenciales: vivienda, comida, suministros, transporte y cuotas obligatorias, no tu nivel de vida completo. El punto exacto dentro de esa horquilla depende, como todo en tu plan, de tus factores personales de la lección 1.3, y sobre todo de uno: la estabilidad de tus ingresos.
| Tu situación | Colchón orientativo |
|---|---|
| Ingresos muy estables (funcionariado, contrato indefinido consolidado, dos sueldos en casa) | 3 meses de gastos esenciales |
| Ingresos estables con un solo sueldo o cargas familiares | 4-5 meses |
| Ingresos variables (autónomos, comisiones, temporalidad) | 6 meses o más |
| La regla | A más incertidumbre de ingresos, más meses de colchón |
Dónde guardarlo: liquidez antes que rentabilidad
El colchón tiene tres requisitos innegociables: disponible en horas o pocos días, sin riesgo de perder valor justo cuando lo necesitas, y separado de tu cuenta del día a día para que no se mezcle con el gasto corriente. En la práctica, eso significa una cuenta de ahorro aparte — a poder ser remunerada, para compensar algo de inflación — o un depósito con disponibilidad inmediata.
Concepto clave — El colchón no se invierte: puede parecer un desperdicio tener miles de euros «parados» pudiendo invertirlos. Es al revés: su trabajo no es crecer, es estar. Los imprevistos no avisan, y suelen llegar precisamente en los malos momentos económicos — cuando los mercados caen. Un colchón invertido puede valer un 20% menos justo el día que lo necesitas. Su rentabilidad real es otra: te permite invertir el resto de tu dinero con tranquilidad y a largo plazo, sin vender nunca en pánico.
Cómo construirlo sin agobiarse: por hitos
Si tus gastos esenciales son 1.100€ al mes y tu objetivo son 5 meses, el colchón completo son 5.500€. Vista de golpe, la cifra desanima. La solución es trocearla en hitos: primero un mini-colchón de 500-1.000€, que ya absorbe la mayoría de imprevistos cotidianos; después un mes completo de gastos; y desde ahí, mes a mes, hasta el objetivo. Cada hito alcanzado es protección real e inmediata — no hace falta llegar al final para estar más seguro que ayer.
Ejemplo práctico: Sergio, autónomo con ingresos variables, fijó su colchón en 6 meses de esenciales: 7.200€. Le pareció una montaña hasta que lo troceó: hito 1, 1.000€ en cuatro meses (250€/mes de su presupuesto); hito 2, 2.400€ — dos meses de gastos — a final de año; el resto, en dos años. A los cuatro meses, con el primer hito recién cumplido, su furgoneta de trabajo necesitó una reparación de 640€. La pagó del colchón, sin tarjeta, sin tocar sus objetivos, y lo reconstruyó en los tres meses siguientes. El sistema funcionó a la primera.
Un último apunte de mantenimiento: el colchón se usa sin culpa — para eso está — y se rellena con prioridad después de usarlo. Y se revisa una vez al año: si tus gastos esenciales suben, tu colchón objetivo sube con ellos.
Con la red de seguridad montada, ya podemos mirar de frente al mayor lastre de cualquier plan: la deuda. En la próxima lección aprenderás a ordenarla, priorizarla y reducirla con estrategia.