La rentabilidad por dividendo, también conocida como dividend yield, es uno de los indicadores más usados por quienes invierten buscando ingresos. Mide qué porcentaje de tu inversión recuperas cada año en forma de dividendos, y te permite comparar de un vistazo cuánto reparte una empresa en relación con su precio. Pero la rentabilidad por dividendo esconde trampas: un porcentaje muy alto no siempre es buena señal. Entender qué es, cómo se calcula y cómo interpretarla con criterio te evitará caer en errores que cometen muchos inversores principiantes.
Qué es la rentabilidad por dividendo
La rentabilidad por dividendo es un indicador que expresa, en porcentaje, cuánto paga una empresa en dividendos en relación con el precio de su acción. Dicho de otra forma, te dice qué porcentaje del precio que pagas por la acción vas a recibir cada año en forma de dividendos, si se mantienen constantes.
Por ejemplo, una rentabilidad por dividendo del 4% significa que, por cada 100 € invertidos en esa acción, recibes 4 € al año en dividendos. Es un indicador muy útil para comparar empresas entre sí y para quienes buscan generar ingresos periódicos con su cartera, pero, como veremos, hay que interpretarlo con cuidado y no fijarse solo en el número.
Cómo se calcula la rentabilidad por dividendo
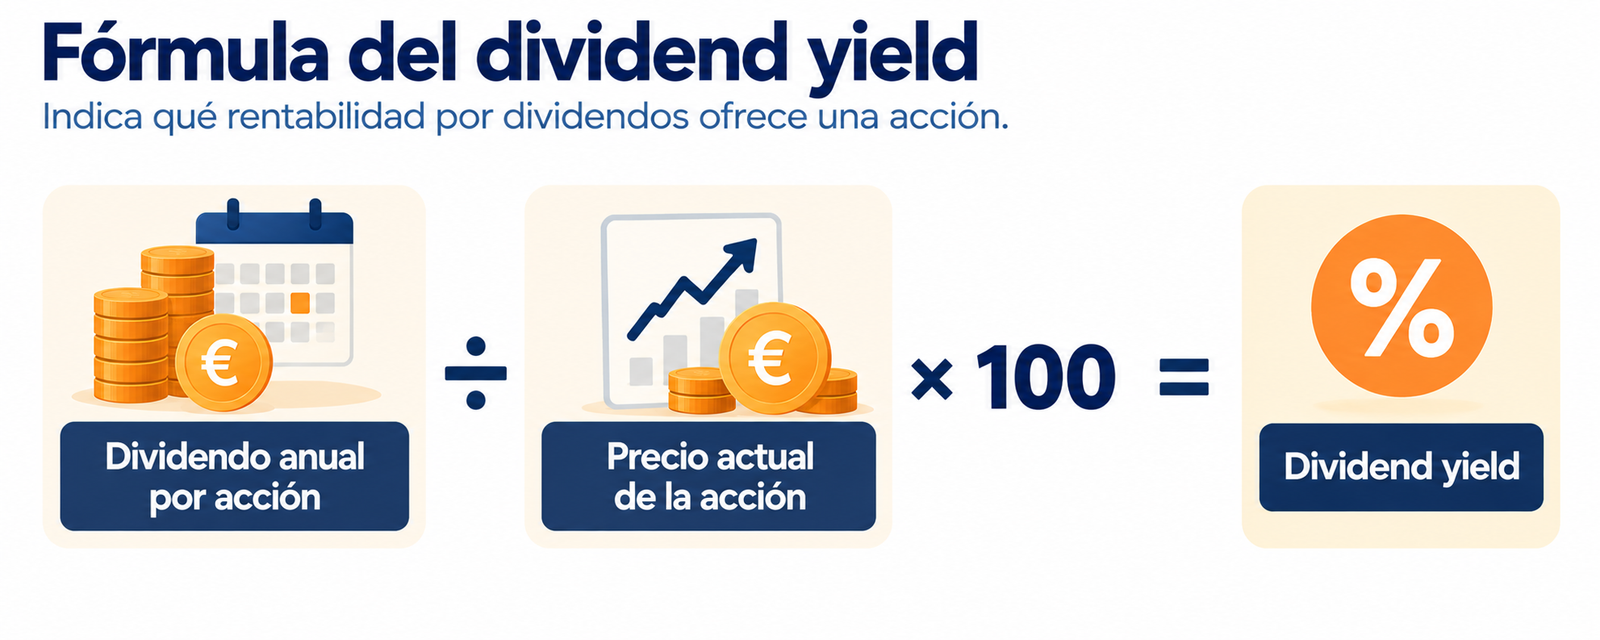
La fórmula de la rentabilidad por dividendo es muy sencilla:
Rentabilidad por dividendo = (Dividendo anual por acción / Precio de la acción) × 100
Ejemplo práctico: imagina una empresa cuya acción cotiza a 50 € y que reparte un dividendo anual de 2 € por acción. Su rentabilidad por dividendo sería (2 / 50) × 100 = 4%. Si otra empresa reparte también 2 € por acción pero su acción cuesta 100 €, su rentabilidad por dividendo sería (2 / 100) × 100 = 2%. Como ves, a igual dividendo, cuanto más barata está la acción, mayor es la rentabilidad por dividendo. Y aquí está precisamente una de las claves que debes entender para no caer en trampas.
Cuidado: un yield muy alto puede ser una trampa
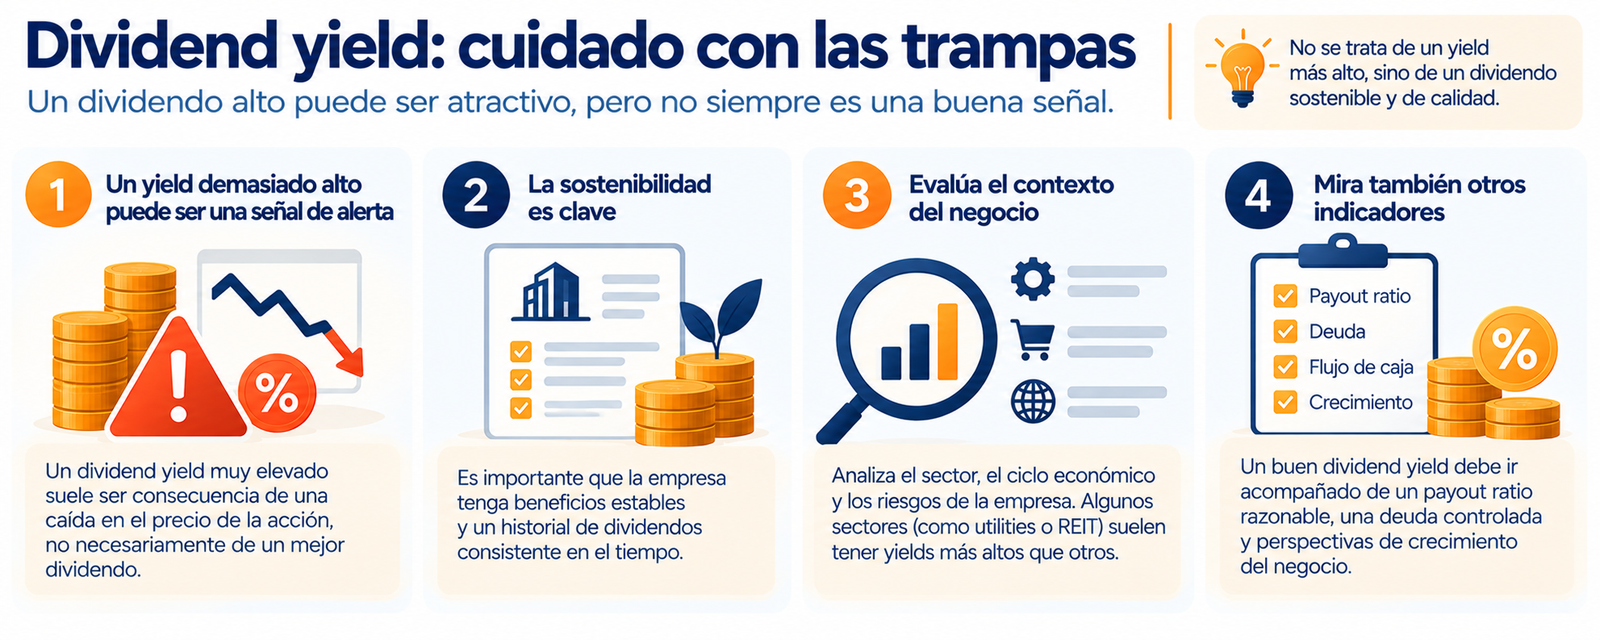
El error más común al usar la rentabilidad por dividendo es pensar que «cuanto más alta, mejor». No es así. Una rentabilidad por dividendo anormalmente alta suele ser una señal de alarma, no una oportunidad:
Un yield alto por caída del precio
Si la rentabilidad por dividendo es muy elevada, muchas veces se debe a que el precio de la acción ha caído con fuerza (recuerda: a menor precio, mayor yield). Y el precio suele caer por problemas de fondo en la empresa. Un yield alto puede ser el reflejo de una empresa en apuros, no de una ganga.
Dividendos insostenibles
Una empresa puede estar repartiendo más de lo que puede permitirse. Ese dividendo alto no durará: tarde o temprano tendrá que recortarlo, y entonces el yield se desploma y el precio suele caer aún más.
La trampa del yield
Comprar una acción solo por su alta rentabilidad por dividendo, sin analizar la empresa, es una de las trampas más clásicas de la inversión. El dividendo llamativo de hoy puede ser el recorte de mañana.
Cómo interpretar bien la rentabilidad por dividendo
Para usar la rentabilidad por dividendo con criterio, no te quedes en el número: analiza qué hay detrás. Estos son los factores clave que debes mirar:
La sostenibilidad del dividendo
Más importante que el yield es que el dividendo sea sostenible. Busca empresas con beneficios estables y un historial de dividendos consistente en el tiempo, no un pico puntual.
El payout ratio
Es el porcentaje de los beneficios que la empresa destina a dividendos. Un payout muy alto (cercano o superior al 100%) indica que reparte casi todo o más de lo que gana, lo que es insostenible. Un payout razonable deja margen.
La deuda y el flujo de caja
Una empresa con mucha deuda o flujo de caja débil tendrá difícil mantener su dividendo. La salud financiera respalda (o no) la rentabilidad por dividendo.
El contexto y el sector
Algunos sectores (como las utilities o los REITs) suelen tener yields más altos por su naturaleza. Compara siempre dentro del mismo sector, no entre sectores distintos.
La regla de oro: no se trata de buscar la rentabilidad por dividendo más alta, sino un dividendo sostenible y de calidad. Un yield del 3-4% respaldado por una empresa sólida, con beneficios estables y un payout razonable, vale mucho más que un 10% de una empresa en problemas que recortará el dividendo en breve. La calidad y la sostenibilidad siempre por delante del número.
La rentabilidad por dividendo y los REITs
La rentabilidad por dividendo es especialmente relevante en el mundo de los REITs y SOCIMIs, que por ley reparten la mayor parte de sus beneficios y suelen ofrecer yields atractivos. Pero aquí aplica exactamente la misma precaución: un REIT con una rentabilidad por dividendo desorbitada puede estar reflejando problemas, no una oportunidad. Al analizar REITs por su dividendo, mira siempre la sostenibilidad, la calidad de sus inmuebles y su endeudamiento, no solo el porcentaje.
Lo que debes recordar
La rentabilidad por dividendo (dividend yield) mide, en porcentaje, cuánto reparte una empresa en dividendos respecto al precio de su acción. Se calcula dividiendo el dividendo anual por acción entre el precio de la acción, por 100. Es útil para comparar y para quien busca ingresos, pero cuidado: un yield muy alto suele ser una señal de alarma (precio caído o dividendo insostenible), no una ganga. Para interpretarla bien, fíjate en la sostenibilidad del dividendo, el payout ratio, la deuda y el contexto del sector. La regla de oro: prioriza siempre un dividendo sostenible y de calidad sobre el número más alto. Entender bien la rentabilidad por dividendo te protege de una de las trampas más comunes de la inversión.
¿Aún no tienes claro cómo funcionan los dividendos y su fiscalidad? Empieza por la guía básica.
Qué es un dividendo →
Deja una respuesta