Compensar pérdidas patrimoniales es una de las herramientas fiscales más útiles y menos aprovechadas por el inversor español. Cuando una inversión sale mal y la vendes con pérdidas, esa minusvalía no tiene por qué ser solo una mala noticia: puedes usarla para reducir los impuestos que pagas por tus ganancias. Saber compensar pérdidas patrimoniales correctamente, siguiendo las reglas y los plazos, te permite convertir una pérdida en un ahorro fiscal real. En esta guía verás el paso a paso para hacerlo bien en tu declaración de la renta.
Qué significa compensar pérdidas patrimoniales
Compensar pérdidas patrimoniales consiste en restar las pérdidas de tus inversiones (minusvalías) de las ganancias (plusvalías), de modo que solo tributas por el resultado neto. Si has ganado con unas inversiones y perdido con otras, Hacienda te permite «cruzarlas» para pagar impuestos solo por la diferencia, no por todas las ganancias por separado.
Esta posibilidad de compensar pérdidas patrimoniales es una de las claves para optimizar tu declaración como inversor. Forma parte de la fiscalidad de las inversiones en España, y bien aplicada puede suponer un ahorro significativo. Lo importante es conocer las reglas para hacerlo correctamente.
Cómo compensar pérdidas patrimoniales paso a paso
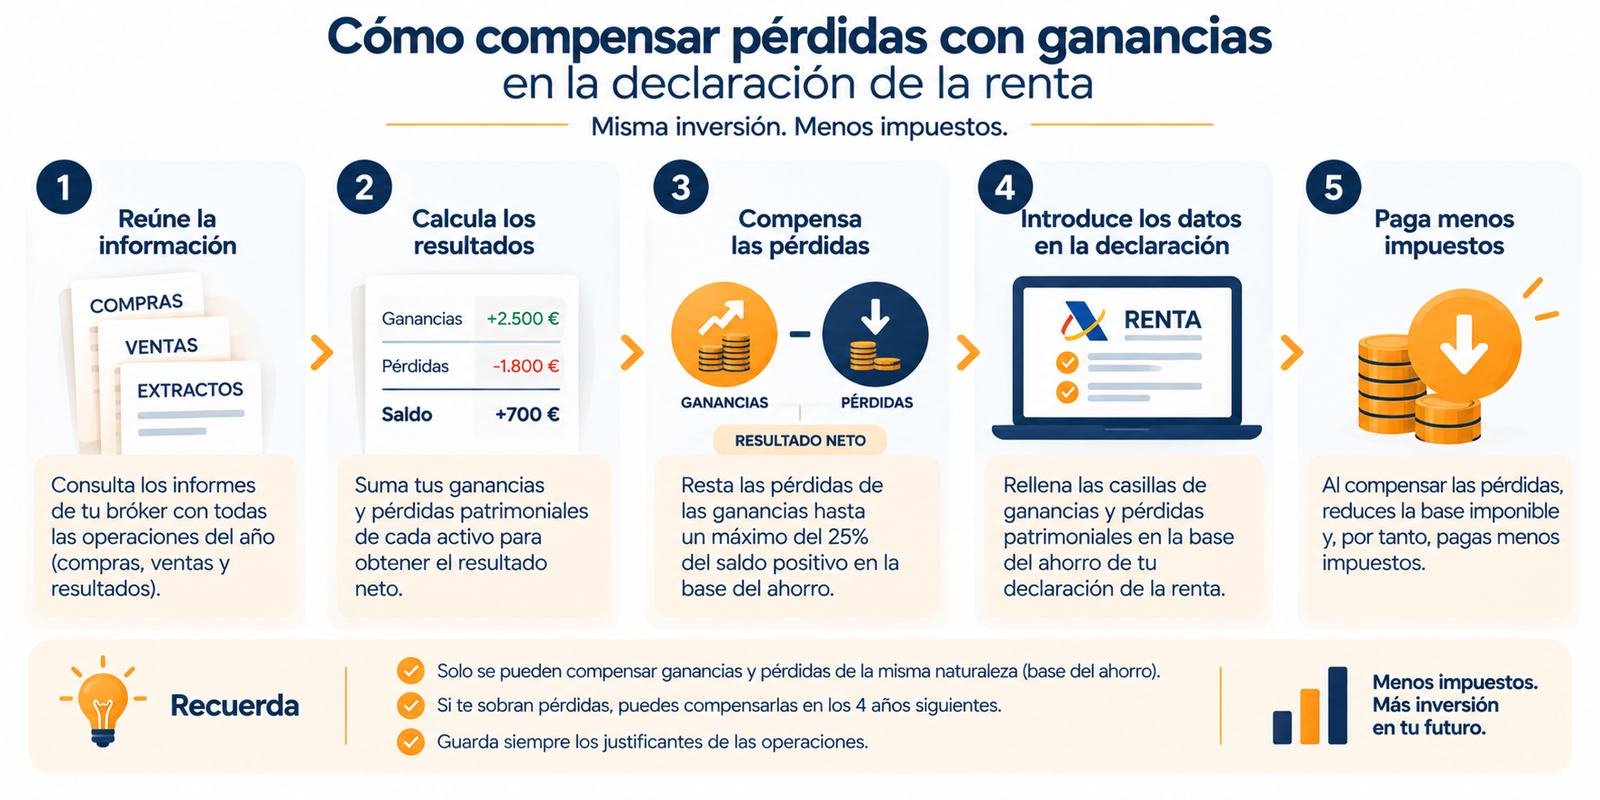
Paso 1 — Reúne la información
Consulta los informes fiscales de tu bróker con todas las operaciones del año: compras, ventas y sus resultados. Necesitas saber qué has ganado y qué has perdido con cada activo.
Paso 2 — Calcula los resultados
Suma tus ganancias y pérdidas patrimoniales de cada operación para obtener el resultado neto. Por ejemplo: 2.500 € de ganancias menos 1.800 € de pérdidas dejan un saldo de +700 €.
Paso 3 — Compensa las pérdidas
Resta las pérdidas de las ganancias. Si tras compensar entre ganancias y pérdidas patrimoniales aún quedan pérdidas, puedes compensarlas con hasta el 25% de los rendimientos del capital mobiliario (intereses, dividendos) de la base del ahorro.
Paso 4 — Introduce los datos en la declaración
Rellena las casillas de ganancias y pérdidas patrimoniales en la base del ahorro de tu declaración de la renta. El programa Renta Web hace buena parte del cálculo, pero conviene revisarlo.
Paso 5 — Paga menos impuestos
Al compensar pérdidas patrimoniales, reduces la base sobre la que tributas y, por tanto, pagas menos impuestos. Ese es el resultado final de todo el proceso.
Las reglas que debes conocer
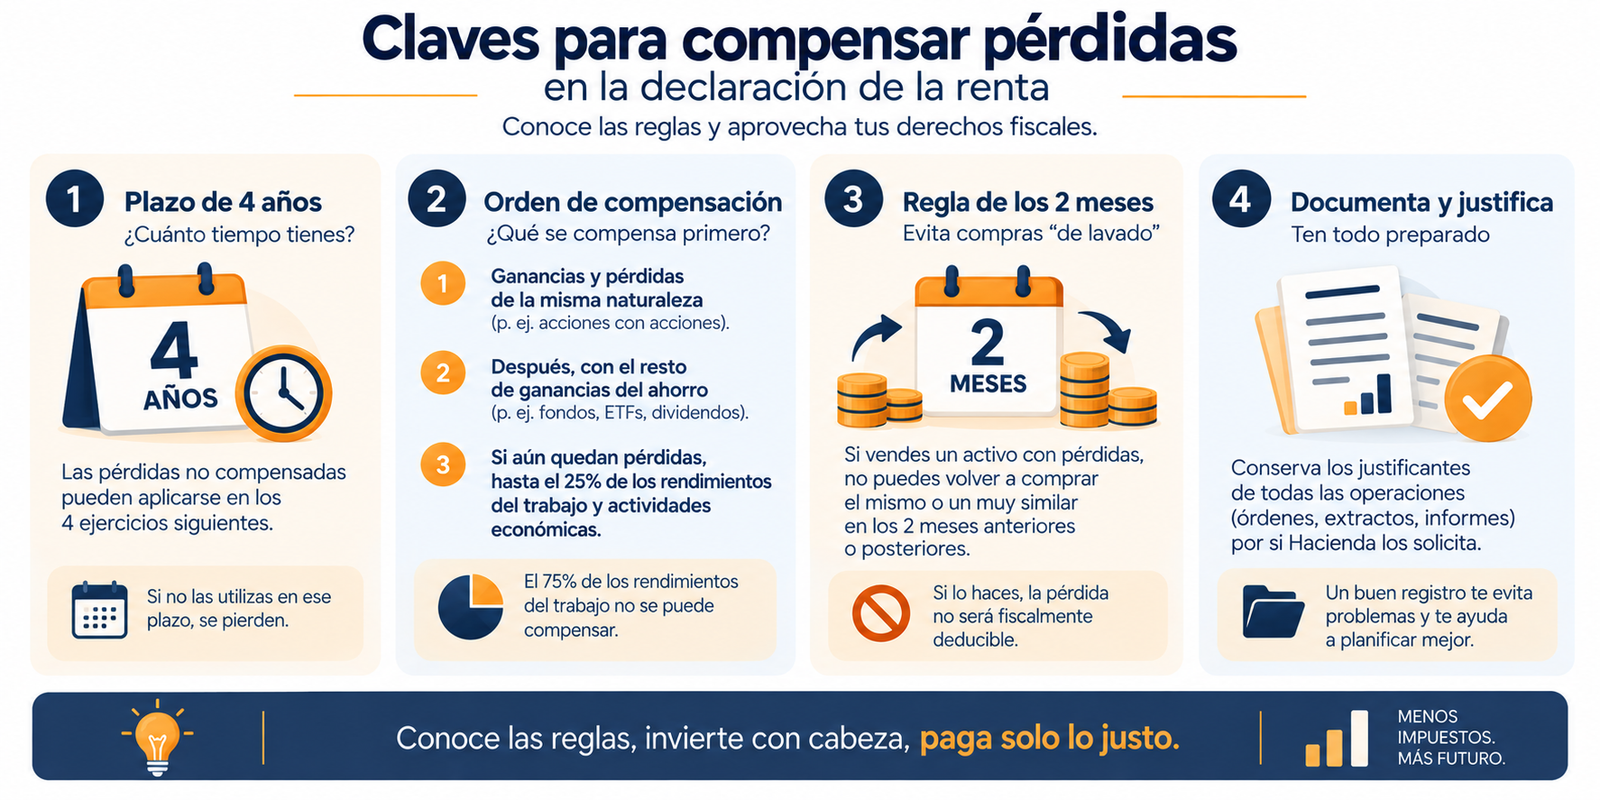
El plazo de 4 años
Si en un año tus pérdidas superan a tus ganancias, no pierdes ese exceso: puedes arrastrarlo y compensarlo en los cuatro ejercicios siguientes. Eso sí, si no lo usas en ese plazo, se pierde.
El orden de compensación
Primero se compensan ganancias y pérdidas de la misma naturaleza (patrimoniales con patrimoniales). Después, si quedan pérdidas, se pueden compensar con hasta el 25% de los rendimientos del ahorro (dividendos, intereses).
Documenta todas las operaciones
Conserva los justificantes de todas tus operaciones (órdenes, extractos, informes) por si Hacienda los solicita. Un buen registro te evita problemas y te facilita el cálculo.
La regla de los 2 meses: la trampa a evitar
Cuidado con la norma antiaplicación: al compensar pérdidas patrimoniales existe una regla crucial que mucha gente desconoce. Si vendes un activo con pérdidas para aprovechar la minusvalía fiscal, no puedes volver a comprar ese mismo activo (o uno muy similar) en los dos meses anteriores o posteriores a la venta. Si lo haces, Hacienda considera que no ha habido una pérdida real (solo una operación «de lavado» para generar la minusvalía) y no te dejará compensarla. Esta regla de los 2 meses (que se amplía a 1 año para valores no cotizados) existe para evitar que la gente venda y recompre al instante solo para generar pérdidas fiscales artificiales. Tenla siempre presente al planificar.
Un ejemplo práctico completo
Veámoslo con números: imagina que este año has ganado 3.000 € vendiendo unas acciones, pero has perdido 2.000 € vendiendo un fondo que iba mal. Si no compensas, tributarías por los 3.000 € de ganancia. Pero al compensar pérdidas patrimoniales, restas los 2.000 € de pérdida y solo tributas por 1.000 € de ganancia neta. A un tipo del 19% en la base del ahorro, eso supone pasar de pagar 570 € a pagar 190 €: un ahorro de 380 € solo por aplicar bien la compensación. Y si las pérdidas hubieran superado a las ganancias, el exceso quedaría guardado para los cuatro años siguientes.
Una estrategia legal: aflorar pérdidas a fin de año
Conocer cómo compensar pérdidas patrimoniales abre la puerta a una estrategia de planificación fiscal totalmente legal. Al acercarse el fin de año, algunos inversores revisan su cartera y valoran vender inversiones que están en pérdidas para «aflorar» esas minusvalías y compensar las ganancias que hayan tenido en el ejercicio.
Es una forma de reducir la factura fiscal del año, siempre respetando la regla de los 2 meses si piensas recomprar. Eso sí, la decisión de vender debe tener sentido dentro de tu estrategia de inversión: no vendas una buena inversión a largo plazo solo por el ahorro fiscal puntual. El objetivo de compensar pérdidas patrimoniales es aprovechar pérdidas que ya has decidido asumir, no forzar ventas que no encajan con tu plan.
Lo que debes recordar
Compensar pérdidas patrimoniales te permite restar las pérdidas de tus inversiones de las ganancias, tributando solo por el resultado neto y pagando menos impuestos. El proceso tiene cinco pasos: reunir la información, calcular los resultados, compensar, introducir los datos en la declaración y pagar menos. Las reglas clave son el plazo de 4 años para arrastrar el exceso de pérdidas, el orden de compensación y, sobre todo, la regla de los 2 meses que impide recomprar el mismo activo para que la pérdida sea válida. Bien aplicada, compensar pérdidas patrimoniales convierte una mala inversión en un ahorro fiscal. Recuerda que esto es información educativa: para tu caso concreto, consulta con un asesor y verifica la normativa vigente en la Agencia Tributaria.
¿Quieres ver todas las estrategias fiscales del inversor? Aprende a optimizar tu declaración completa.
Optimizar tu declaración →
Deja una respuesta