El interés compuesto en tu contra es la cara oscura de la fuerza más poderosa de las finanzas. El mismo mecanismo que multiplica tus inversiones cuando juega a tu favor puede multiplicar tus deudas cuando juega en tu contra, atrapándote en una espiral muy difícil de romper. Entender cómo funciona el interés compuesto en tu contra es fundamental para no caer en las trampas de deuda que ofrecen bancos y financieras, y para reconocer por qué ciertos productos, como las tarjetas revolving, pueden ser tan peligrosos para tu salud financiera.
El interés compuesto en tu contra: la otra cara de la moneda
Probablemente ya sabes que el interés compuesto es el gran aliado del inversor: hace que tus rendimientos generen nuevos rendimientos, creando un crecimiento exponencial. Pues bien, ese mismo principio funciona exactamente igual con las deudas, pero en sentido inverso. Cuando debes dinero, los intereses que no pagas se suman a tu deuda y, a partir de ahí, generan a su vez más intereses. Eso es el interés compuesto en tu contra.
La famosa frase atribuida a Einstein lo resume perfectamente: «quien entiende el interés compuesto, lo gana; quien no, lo paga». El interés compuesto en tu contra es precisamente esa segunda parte: cuando no lo entiendes y dejas que actúe sobre tus deudas, acabas pagando muchísimo más de lo que pediste prestado.
Interés simple vs interés compuesto en las deudas
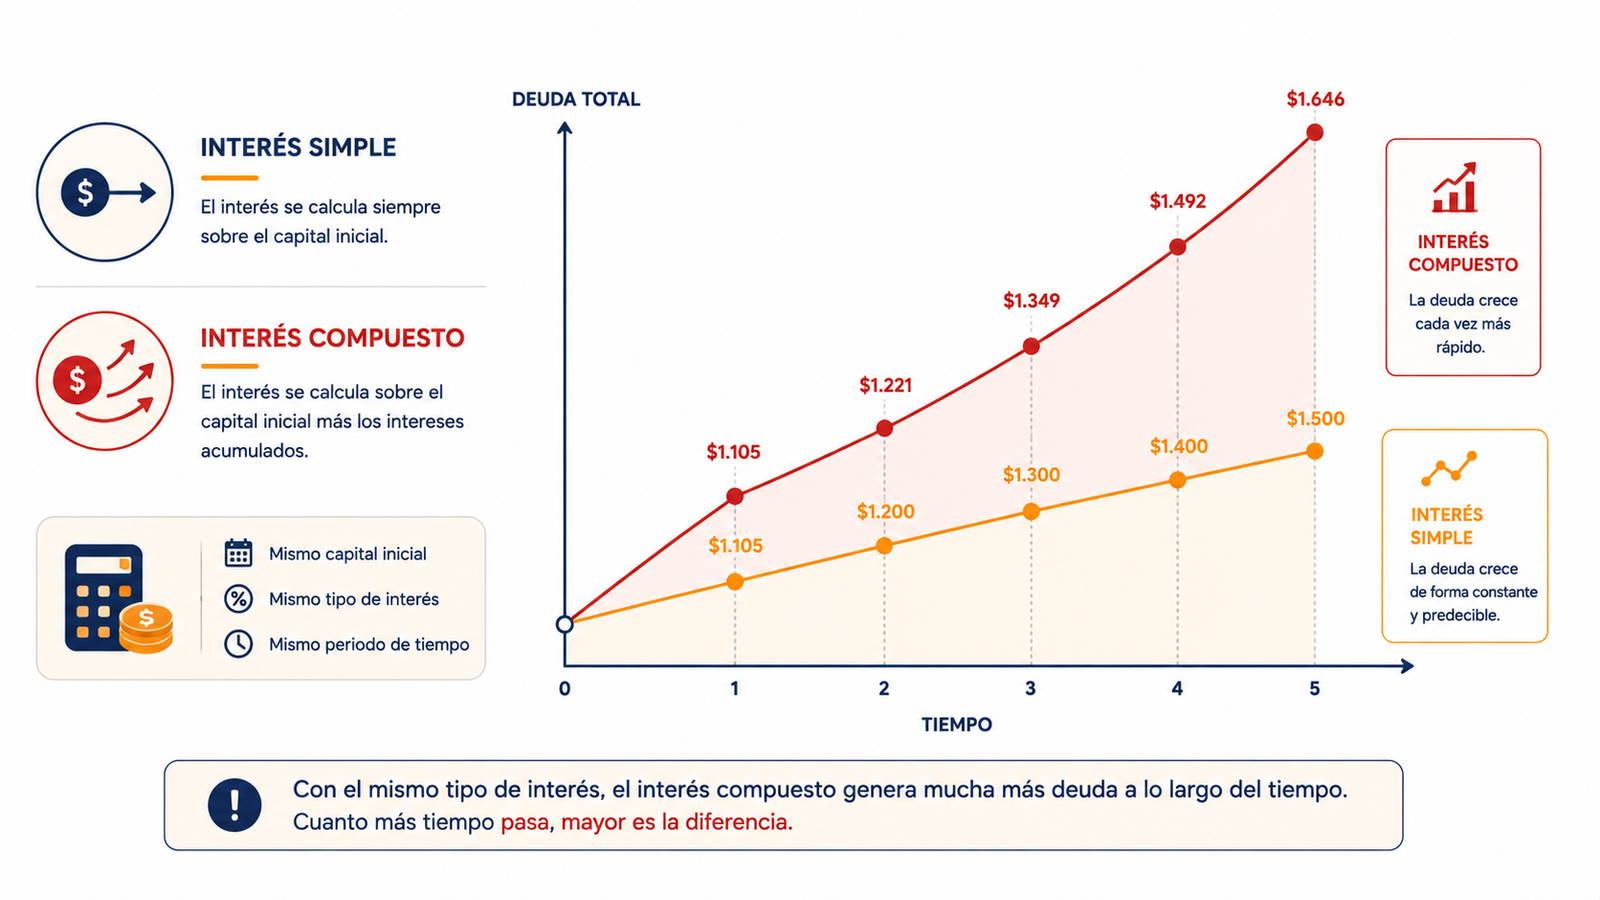
Para entender el interés compuesto en tu contra, primero hay que diferenciarlo del interés simple:
Interés simple en una deuda
Los intereses se calculan siempre sobre la cantidad inicial que pediste prestada. Si debes 1.000 € al 10%, pagas 100 € de intereses cada periodo sobre esos 1.000 € iniciales, sin más.
Interés compuesto en una deuda
Los intereses no pagados se suman a la deuda, y los siguientes intereses se calculan sobre el total acumulado. Si no pagas, el segundo periodo el 10% se aplica sobre 1.100 €, luego sobre 1.210 €, y así la deuda crece cada vez más rápido.
La diferencia que te arruina: imagina una deuda de 3.000 € con un interés del 25% anual (típico de una tarjeta revolving) en la que solo pagas el mínimo. Con interés compuesto, los intereses no pagados se capitalizan: se suman a la deuda y generan más intereses. El resultado es que puedes tardar años en saldar esa deuda y acabar pagando el doble o el triple de lo que gastaste originalmente. El interés compuesto en tu contra convierte una deuda pequeña en una carga enorme casi sin que te des cuenta.
El ejemplo más peligroso: la tarjeta revolving
El caso más claro y dañino del interés compuesto en tu contra son las tarjetas de crédito revolving. Estas tarjetas te permiten aplazar el pago de tus compras y pagar una cuota mensual fija, lo que suena cómodo pero esconde una trampa peligrosa.
Intereses desorbitados
Las tarjetas revolving suelen tener una TAE que puede superar el 20-27%, muy por encima de cualquier otro producto de financiación. A esos tipos, el interés compuesto en tu contra es brutal.
La trampa de la cuota baja
Al pagar solo una cuota mínima, gran parte de ese pago se va en intereses y apenas reduces el capital. La deuda apenas baja, y los intereses sobre el saldo restante se siguen acumulando.
La deuda que nunca se acaba
El resultado es que muchas personas pasan años pagando una tarjeta revolving sin que la deuda baje apenas, pagando varias veces el importe original. Es el ejemplo perfecto de cómo el interés compuesto en tu contra te puede atrapar.
Cómo evitar que el interés compuesto te atrape
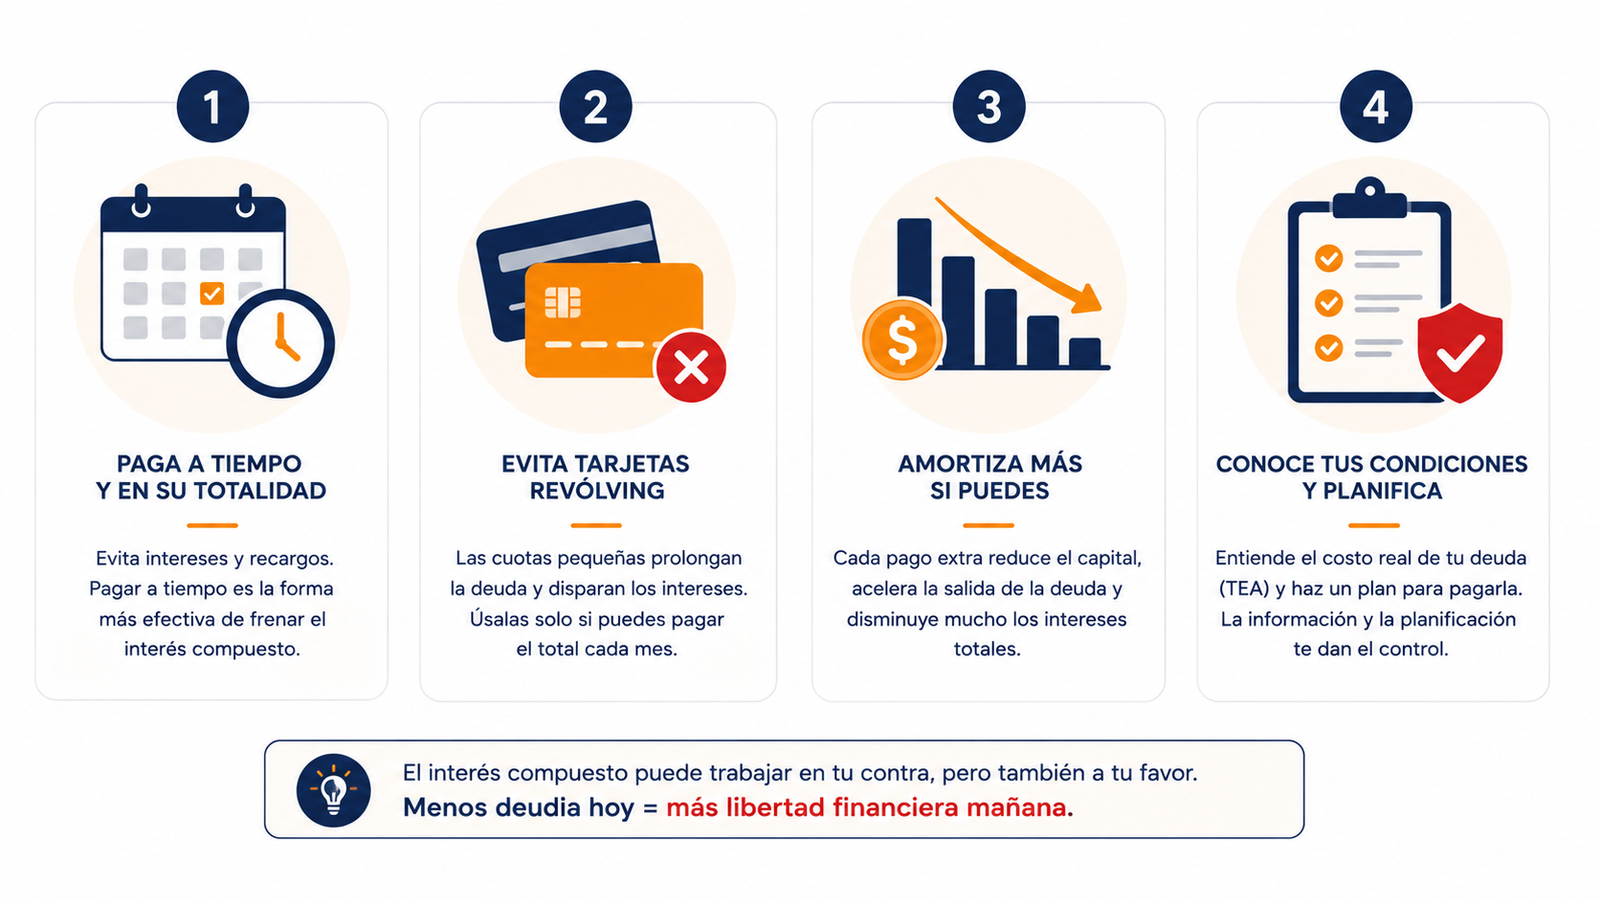
Evita las tarjetas revolving
Si tienes una tarjeta de crédito, configúrala siempre en modo «pago total» a fin de mes, no en modo aplazado. Así evitas por completo los intereses. Huye de las revolving.
Paga siempre más del mínimo
Si tienes deuda en una tarjeta, paga lo máximo posible cada mes, no el mínimo. Cuanto antes reduzcas el capital, menos actuará el interés compuesto en tu contra.
Prioriza eliminar la deuda cara
Liquidar una deuda al 25% es como obtener una rentabilidad garantizada del 25%. Es la mejor «inversión» posible. Usa métodos como la bola de nieve o la avalancha para salir de deudas.
Ten un fondo de emergencia
Un fondo de emergencia te evita tener que recurrir a deuda cara cuando surge un imprevisto, cortando el problema de raíz.
Pon el interés compuesto de tu lado
La gran lección del interés compuesto en tu contra es que se trata de la misma fuerza que puede enriquecerte o empobrecerte, según de qué lado esté. La diferencia está en si eres tú quien cobra esos intereses (invirtiendo) o quien los paga (endeudándose).
El cambio de mentalidad clave: cada euro que pagas en intereses de una deuda cara es un euro que trabaja para el banco en lugar de para ti. El objetivo de unas finanzas sanas es invertir la dirección de esa fuerza: pasar de pagar interés compuesto (deudas) a cobrarlo (inversiones). Por eso eliminar las deudas caras es siempre el primer paso antes de empezar a invertir: no tiene sentido invertir para ganar un 7% mientras pagas un 25% por una deuda. Primero apaga el incendio del interés compuesto en tu contra, y luego pon esa misma fuerza a trabajar a tu favor.
Lo que debes recordar
El interés compuesto en tu contra es la cara oscura de la fuerza más poderosa de las finanzas: el mismo mecanismo que multiplica tus inversiones puede multiplicar tus deudas. Cuando no pagas los intereses, se suman a la deuda y generan más intereses, haciéndola crecer como una bola de nieve. El ejemplo más peligroso son las tarjetas revolving, con TAEs que superan el 20% y la trampa de la cuota mínima. Para evitarlo: huye de las revolving, paga siempre más del mínimo, prioriza eliminar la deuda cara y ten un fondo de emergencia. La clave es invertir la dirección de esta fuerza: pasar de pagar interés compuesto a cobrarlo. Primero apaga tus deudas caras, y luego pon el interés compuesto a trabajar para ti.
¿Quieres poner el interés compuesto a tu favor? Descubre cómo funciona cuando inviertes.
Ver interés compuesto →